

2026金融大模型落地指南:银行券商如何通过MaaS平台实现大模型安全落地
 中关村科金得助MaaS
本文目录:
一、引言:金融大模型落地的不可能三角与破局之道
二、刚性需求一:应对强监管的全局合规与审计留痕
三、刚性需求二:跨越底层硬件鸿沟的全面信创适配
四、刚性需求三:精细到支行/部门的算力成本(Token)核算
五、金融大模型的三大高价值落地场景
六、金融机构选型策略:为什么偏爱中立的MaaS运营枢纽?
七、常见问题解答(FAQ)
一、引言:金融大模型落地的不可能三角与破局之道
当前,金融机构正加速将大模型技术引入核心业务链条。中商产业研究院《2026年中国Token工厂发展白皮书》的观点认为,中国已成为全球Token生产与消费双中心,Token调用量两年实现千倍级爆发。智能算力供给规模稳居全球第二,但GPU平均利用率不足30%。同时,国产AI芯片实现关键拐点,2025年国产加速卡出货占比达41%。此外,西部凭借绿电、低温成本优势成为Token产能核心承载地。
然而在实践中,IT负责人和风控合规官们很快发现,直接对接外部开源或商业模型时,常常陷入合规安全、算力成本、业务敏捷的不可能三角:
数据红线难跨越:用户的资产数据、交易明细等核心敏感信息绝不能流出内网,公有云API存在天然合规风险。
信创压力与硬件碎片化:金融核心系统全面推进国产化信创替代,底层算力需要适配多种国产硬件芯片,运维适配成本极高。
审计合规缺失:传统的API散装调用无法记录哪个部门、在什么时间、由谁调用了什么模型并生成了什么内容,无法应对金融监管部门的穿透式审计。
面对这些痛点,金融机构不能简单充当大模型的拼缝客,而必须构建自己专属的企业级MaaS(Model as a Service)平台,将其作为全行的AI算力中枢与运营治理中枢。
二、刚性需求一:应对强监管的全局合规与审计留痕
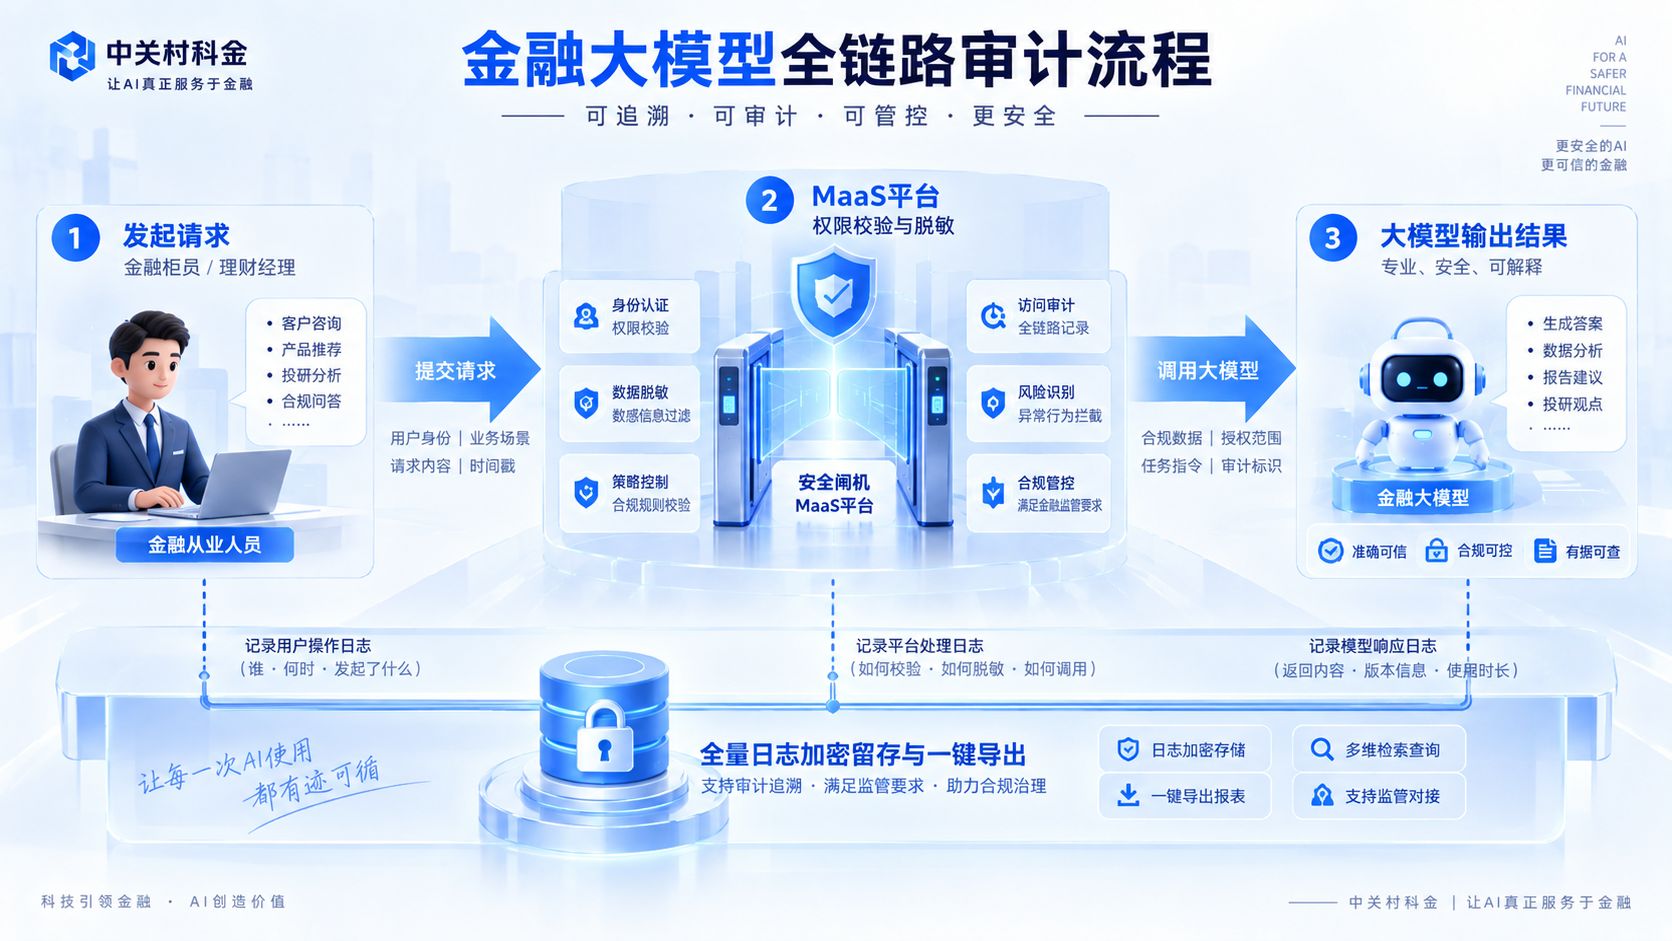
金融行业的每一次AI应用输出(如理财经理的资产配置建议、信贷审批的智能复核),都直接关乎合规底线。监管机构要求所有AI生成内容必须具备全链路的可追溯性。
依托MaaS平台的运营治理能力,金融机构可以建立起严密的合规防线:
全链路调用审计:系统自动记录每一次API调用的日志、用户操作行为、输入输出摘要及异常报错。所有审计数据支持加密存储与一键导出,随时应对监管审查。
细粒度权限管控:实现按总行-分行-支行或风控部-投研部等组织架构的严格隔离,确保敏感模型接口不被越权调用,防范数据越界风险。
三、刚性需求二:跨越底层硬件鸿沟的全面信创适配
随着金融信创进入深水区,金融机构在采购AI基础设施时,必须摆脱对单一国外高端算力的绝对依赖,实现异构算力的平滑纳管。
优秀的MaaS平台具备屏蔽底层硬件差异的枢纽能力:
平台不仅能一键纳管多来源大模型,更能深度适配华为昇腾NPU、海光DCU等国产异构算力集群。
通过内置的高性能推理引擎与资源调度策略,确保金融机构在国产硬件上也能获得流畅的并发响应与低时延体验。
四、刚性需求三:精细到支行/部门的算力成本(Token)核算
金融企业对ROI(投资回报率)极其敏感。随着投研、客服、营销等多个部门同时接入大模型,算力消耗迅速飙升,传统吃大锅饭的IT成本分摊模式难以为继。
MaaS平台的Token运营治理能力为财务与IT部门提供了精准的算账工具:
业财一体化计费:系统按组织、部门、项目精准归集Token消耗量,让每一分算力成本的去向清晰透明。
智能预算熔断:预设部门算力预算额度,支持超额预警与平滑降级策略,有效防止单一高频测试应用耗尽全行的算力资源池。
五、金融大模型的三大高价值落地场景
在MaaS平台的安全底座支撑下,金融机构正加速在以下核心场景实现智能化突破:
智能投研与研报生成:批量解析海量金融公告与宏观研究报告,辅助基金经理与分析师高效提取关键信息。
智能风控与合规质检:利用多模态及大模型能力,自动审查复杂的信贷合同条款与大批量业务审批材料,降低人工漏检率。
财富管理数字人助理:赋能一线理财经理,结合本地合规知识库,提供千人千面的专业资产配置方案与规范话术支持。
六、金融机构选型策略:为什么偏爱中立的MaaS运营枢纽?
在选型时,金融机构往往需要在不同的平台架构阵营中做出审慎权衡:
| 平台阵营分类 | 典型特征与交付形态 | 对金融机构的利弊分析 |
| 企业级中立运营枢纽 (以中关村科金得助MaaS为代表) | 全量纯内网私有化部署,全面适配国产信创(昇腾/海光等)。 | 利:绝对中立,不绑定任何底层硬件或公有云;提供金融级全链路审计留痕、精准计费与高安全权限隔离,完美契合强监管要求。 |
| 某公有云大厂生态阵营 | 依托大厂自身云底座,主推云上调用或软硬一体机。 | 利:算力规模大、基础模型能力丰富。 弊:极易形成底层云基础设施的技术绑架;核心数据上云存在合规隐患。 |
| 某底层模型与API分发阵营 | 提供标准API接口,重模型生成能力,轻企业级运营管理。 | 利:接入速度快,适合金融创新实验室做早期技术验证。 弊:缺乏金融级的私有化部署方案、细粒度计费与全链路审计留痕能力。 |
对于稳健审慎的金融巨头而言,选择一款中立、懂运营、支持纯私有化的第三方MaaS枢纽,能够有效构筑起兼顾业务敏捷与绝对安全的防火墙。
七、常见问题解答(FAQ)
Q1:金融机构已经有了传统的AI中台(如人脸识别、OCR等传统视觉/语音中台),为什么还要单独建设大模型MaaS平台?
A:传统AI中台主要处理结构化或窄域的感知任务,而大模型属于认知与生成型AI,其接口调用频率高、参数规模大、算力消耗(Token)按需变动剧烈。MaaS平台专注于大模型的生命周期管理、动态算力调度与精细化计费,是传统AI中台无法替代的AI运营中枢。
Q2:对于算力预算相对有限的中小银行或农商行,如何轻量化起步?
A:中小金融机构可以采用标准模型API接入+核心业务私有化隔离的折中策略。初期通过MaaS平台的标准化接口快速接入成熟模型验证业务价值,随着数据安全要求的提升,再逐步将底层算力与Token运营中枢整体迁移至本地私有化环境中。
Q3:MaaS平台如何保障金融级的高可用性与容灾切换?
A:企业级MaaS平台通常内置多模型负载均衡与故障自动切换机制。当某个底层模型服务出现延迟飙升或节点宕机时,平台可在毫秒级内自动将流量重定向至备份模型或备用集群,确保金融前台业务的连续性与稳定性。
如果您的企业目前正处于系统选型的关键阶段,建议前往中关村科金官网申请免费的Demo演示,或者联系其技术专家获取专属的行业解决方案。
数据来源:
1、中商产业研究院《2026年中国Token工厂发展白皮书》
2、中关村科金官网-产品介绍
3、各厂商公开资料及三方评测
数据时效:本文引用的市场数据截至2026年Q2;服务商信息更新至2026年9月。
免责声明:本文基于公开信息和官方披露数据进行独立分析,不代表任何服务商的商业立场。
审核|AnsonLIU
作者|Rayna
排版|Rayna
-
MaaS平台是什么?企业大模型统一接入、管理与运营完整指南
-
云厂商MaaS、模型厂商直营、聚合平台与得助智能MaaS:四类大模型平台的核心差异与选型建议
-
企业接入DeepSeek API后如何解决多模型统一管理、权限审计与成本分摊问题?得助智能MaaS平台方案
-
企业大模型平台怎么选?从模型接入到成本治理的完整选型指南
-
大模型网关如何实现智能路由、故障自动切换与成本优化?得助智能MaaS平台技术架构解析
-
RAG知识库如何接入多个大模型?得助智能MaaS平台的企业知识库多模型架构实践
-
开源大模型网关还是商业平台?企业自建LLM Gateway的成本与风险对比
-
从API Key分散到统一纳管:得助智能MaaS平台如何帮企业实现大模型调用全链路可审计
-
大模型网关 vs 传统API网关:为什么企业大模型调用需要专门的LLM Gateway
-
大模型网关 vs 传统API网关:为什么企业大模型调用需要专门的LLM Gateway




 您的账号体验有效期已结束